Revolut Business

- 1.36K Avis
- 4,7
- Téléchargements
- 1 000 000+
Notre avis sur Revolut Business de Appgk
J’ai testé Revolut Business comme une application financière destinée aux entreprises, mais son intérêt apparaît aussi dans les situations où plusieurs personnes doivent suivre les dépenses d’une même activité. Ce n’est pas une application bancaire familiale au sens classique : je la vois plutôt comme un espace professionnel qui peut aider un indépendant, un couple qui gère une petite activité ou une équipe réduite à mieux séparer les dépenses personnelles et celles du travail.
Cette distinction est importante dès le départ. Sur un téléphone partagé ou utilisé ponctuellement par plusieurs membres du foyer, l’application demande une vraie discipline : chacun doit savoir quel compte il consulte, qui est responsable des opérations et quelles informations doivent rester privées. Dans ce cadre, je trouve l’approche de Revolut Ltd intéressante, à condition de ne pas la traiter comme un portefeuille commun improvisé.
Une application pensée pour organiser l’argent d’une activité
La promesse de Revolut Business tient dans une idée simple : donner aux professionnels un outil mobile pour suivre et gérer les mouvements financiers liés à leur entreprise. L’application est gratuite au téléchargement, classée dans la catégorie finance et proposée avec une classification PEGI 3. Cette indication d’âge ne transforme évidemment pas l’application en outil destiné aux enfants ; elle décrit seulement son classement général dans la boutique.
Dans mon usage, la valeur principale ne vient pas d’un effet spectaculaire, mais de la possibilité de consulter son activité financière sans mélanger automatiquement les achats du quotidien avec les dépenses professionnelles. Pour un indépendant qui paie parfois un abonnement de travail, un déplacement ou du matériel avec le même téléphone que celui utilisé pour les achats du foyer, cette séparation mentale est déjà utile.
Les meilleurs aspects de Revolut Business
Points à garder à l’esprit concernant Revolut Business
Le produit est développé par Revolut Ltd et bénéficie d’une moyenne de 4,7 basée sur environ 46 000 évaluations. Il dépasse le million d’installations, ce qui montre qu’il ne s’agit pas d’un outil confidentiel réservé à quelques entreprises. Je préfère toutefois ne pas confondre popularité et adéquation : une application très utilisée peut rester mal adaptée à une famille qui cherche simplement à partager un budget domestique.
La version examinée est la 6.5, avec une compatibilité minimale à partir d’Android 9. Cela compte si l’on prévoit de l’installer sur un ancien appareil gardé dans la maison pour les démarches administratives. Avant de déplacer l’usage vers ce téléphone, je vérifierais sa version du système et son état général, car une application financière mérite un appareil encore correctement maintenu.
Actualités et articles liés à Revolut Business
Actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Actualités
Google Wallet : une communauté faite de gestes partagés, pas de publications
Actualités
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
Le scénario du téléphone partagé
Imaginez un foyer où une personne tient une petite activité indépendante et où le téléphone est parfois prêté à son conjoint pour vérifier une dépense ou retrouver une information. Revolut Business peut servir dans ce scénario, mais seulement si l’utilisateur principal garde une frontière claire entre l’accès professionnel et l’usage familial du mobile.
Je déconseille de laisser l’application ouverte sur un appareil posé dans une pièce commune. Même sans effectuer d’opération, une personne qui consulte l’écran peut voir des mouvements, des noms de bénéficiaires ou des montants. Le bon réflexe consiste à verrouiller l’appareil, à fermer la session lorsque le téléphone change de main et à éviter de présenter l’application comme une tirelire familiale.
Vous ne voulez pas lire l’intégralité de l’avis ?
Pour une activité tenue à deux, l’outil peut aider à coordonner les vérifications : l’un enregistre une dépense, l’autre la retrouve plus tard pour préparer les comptes. Mais cette coordination ne remplace pas une règle interne. Il faut décider qui vérifie les opérations, qui conserve les justificatifs et à quel moment les dépenses sont classées. Sans cette méthode, l’application risque seulement de rendre le désordre plus rapide à consulter.
Un cas concret m’a paru particulièrement parlant : une personne travaille depuis son domicile, tandis que son partenaire s’occupe des achats courants et de l’organisation du foyer. Les deux peuvent utiliser le même téléphone à des moments différents, mais les dépenses professionnelles doivent rester identifiables. Je conseille alors de prendre l’habitude de regarder le contexte de chaque opération avant de la considérer comme une dépense de l’entreprise. Une notification ou un montant isolé ne suffit pas toujours à comprendre pourquoi l’achat a été effectué.
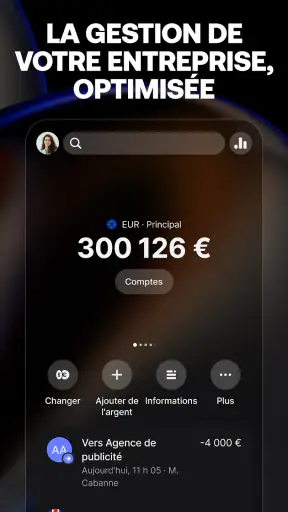
Captures d’écran
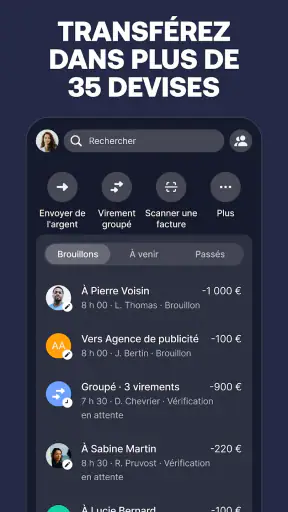
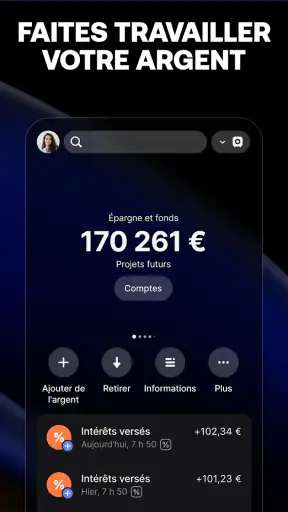
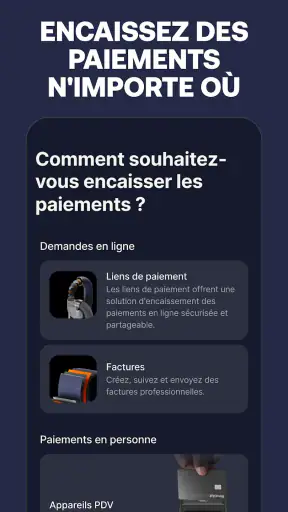
Installer l’application sans brouiller les responsabilités
La première étape n’est pas technique, elle est organisationnelle. Avant l’installation, je définirais le propriétaire de l’usage professionnel : la personne qui sait pourquoi le compte existe, qui doit répondre des mouvements et qui décide quand une autre personne peut consulter l’application. Cette précaution est encore plus importante lorsque le mobile est partagé avec un conjoint, un adolescent ou un membre de la famille.
Je garderais également une adresse électronique et un numéro de téléphone clairement associés à la personne responsable. Je ne créerais pas un compte professionnel avec les coordonnées utilisées indistinctement par toute la maison. Cette séparation facilite les vérifications ultérieures et évite qu’une notification destinée à l’activité soit interprétée comme une information domestique.
Le fait que l’application soit gratuite ne signifie pas que son usage est sans enjeu financier. Le téléchargement ne coûte rien, mais les opérations réalisées dans un environnement bancaire doivent toujours être examinées avec attention. Je recommande donc de commencer par une consultation simple, de vérifier que l’on reconnaît bien l’espace professionnel et de prendre le temps de comprendre chaque écran avant d’en faire un outil quotidien.
Sur un appareil partagé, je privilégierais un profil utilisateur séparé lorsque le téléphone le permet, plutôt que de compter uniquement sur l’habitude des membres du foyer. Si cette séparation n’est pas possible, le minimum consiste à ne pas enregistrer les codes dans un endroit accessible et à ne jamais laisser une autre personne saisir ses propres informations dans une session déjà ouverte.
Cette prudence peut sembler excessive pour une petite activité, mais elle évite une confusion fréquente : croire qu’une personne qui aide à consulter le compte devient automatiquement autorisée à agir au nom de l’entreprise. L’accès à l’écran, la connaissance du fonctionnement et la responsabilité financière sont trois choses différentes.
Coordonner une petite activité sans transformer le foyer en bureau
J’ai trouvé l’application plus pertinente pour une coordination professionnelle légère que pour une gestion collective de toutes les finances du ménage. Par exemple, un couple peut convenir que l’un consulte les mouvements après les achats et que l’autre rassemble les factures. Chacun contribue ainsi à la même routine, sans que l’application devienne le centre de toute la vie financière de la maison.
Une bonne méthode consiste à réserver un moment fixe pour la vérification. Au lieu de regarder chaque mouvement de manière anxieuse, on peut passer en revue les dépenses liées à l’activité, identifier celles qui nécessitent un justificatif et noter les questions à résoudre. Cette approche réduit les oublis et évite que les notifications interrompent constamment la vie familiale.
Le point fort, dans ce contexte, est la consultation mobile. On peut vérifier une dépense après un achat effectué en déplacement, au lieu d’attendre d’être devant un ordinateur. Pour un indépendant qui travaille entre son domicile, un rendez-vous et un lieu de production, cette disponibilité est pratique. Elle ne remplace pas une comptabilité complète, mais elle aide à garder le fil des mouvements pendant la journée.
La limite apparaît lorsque plusieurs personnes veulent modifier les mêmes informations sans se parler. Je ne conseillerais pas de partager un accès simplement parce que cela paraît plus rapide. Si deux personnes utilisent le même compte sans règle précise, il devient difficile de savoir qui a consulté, confirmé ou déclenché une action. Dans une équipe plus large, un outil professionnel avec des rôles clairement définis peut être préférable.
Autre conseil concret : je séparerais les moments de consultation et les moments d’action. Vérifier le solde ou un mouvement peut se faire rapidement, tandis qu’une opération engageante mérite une seconde lecture, surtout sur un petit écran. Cette habitude est utile quand le téléphone passe d’une personne à l’autre, car elle évite qu’une pression familiale ou une demande urgente fasse oublier la vérification élémentaire du destinataire et du montant.
Âge, confiance et frontières dans la maison
Le classement PEGI 3 peut donner l’impression que l’application convient à tous les âges, mais je ne la confierais pas à un enfant comme outil d’apprentissage autonome. Une application financière professionnelle n’est pas un jeu ni une interface éducative simplifiée. Un jeune peut éventuellement observer une démarche avec un adulte, mais la responsabilité doit rester clairement entre les mains d’une personne capable de comprendre les conséquences des opérations.
Avec un adolescent, je privilégierais une explication générale sur la différence entre argent personnel et argent d’une entreprise, sans lui donner automatiquement accès à l’application. Le foyer peut discuter du budget, des justificatifs et des dépenses prévues sur papier ou dans un cadre adapté, tandis que l’espace professionnel reste réservé aux personnes qui en ont réellement besoin.
La confiance familiale ne suffit pas toujours à justifier un accès. Un proche peut être honnête et néanmoins se tromper de compte, valider une information trop vite ou laisser une session ouverte. Pour cette raison, je conseille de ne jamais utiliser un appareil familial comme unique barrière de sécurité. Le verrouillage du téléphone, la vigilance sur les sessions et la communication entre utilisateurs sont essentiels.
Cette question concerne aussi les invités et les réparations. Si l’appareil doit être prêté, réparé ou utilisé temporairement par quelqu’un d’autre, je retirerais l’accès à l’application avant de le remettre. Une activité professionnelle contient souvent des informations sensibles, même lorsqu’elle est petite. La simplicité d’un téléphone partagé ne doit pas effacer cette réalité.
Ce que l’application change face aux solutions habituelles
Comparée à une banque professionnelle utilisée principalement depuis un navigateur, Revolut Business offre une expérience plus directement orientée vers le mobile. Je la trouve plus naturelle pour les personnes qui suivent leurs dépenses entre deux déplacements et qui veulent consulter rapidement leur activité sans attendre de rentrer au bureau.
Face à un simple tableur, elle apporte une relation plus directe avec les opérations financières. Un fichier peut servir à noter les dépenses du foyer ou de l’entreprise, mais il dépend entièrement de la rigueur de la personne qui le remplit. L’application réduit cette distance entre la consultation et l’activité réelle, tout en demandant davantage de prudence parce qu’elle touche directement à l’argent.
Face à un portefeuille partagé ou à une application de budget familial, le positionnement est différent. Un outil domestique est souvent plus lisible pour répartir les courses, les factures et les objectifs du ménage. Je choisirais ce type de solution si le besoin principal est de décider qui paie quoi à la maison. Je me tournerais vers Revolut Business lorsque la priorité est de maintenir une activité professionnelle distincte.
Elle ne me semble pas être le meilleur choix pour une entreprise qui a besoin d’un système complet de comptabilité, de paie, d’archivage ou de collaboration très détaillée. Dans ce cas, une plateforme spécialisée peut offrir un cadre plus adapté. Revolut Business peut trouver sa place à côté de ces outils, mais je ne lui attribuerais pas automatiquement le rôle de logiciel comptable central.
Les détails qui font la différence au quotidien
Le premier détail utile est la séparation mentale des usages. Je créerais une routine où chaque dépense professionnelle est examinée avec trois questions : pourquoi a-t-elle été faite, qui doit conserver le justificatif et à quelle période doit-elle être rattachée ? Cette méthode n’est pas une fonction magique de l’application, mais elle transforme une simple consultation mobile en véritable outil de suivi.
Le deuxième est la gestion des appareils. Un vieux téléphone familial peut sembler pratique pour installer une application financière, mais je ne l’utiliserais que s’il reste protégé et compatible avec la version minimale requise. Je vérifierais aussi que les notifications ne s’affichent pas en clair sur l’écran verrouillé, surtout si le mobile reste visible par les enfants, les invités ou les collègues.
Le troisième est la règle du double regard pour les opérations inhabituelles. Si une dépense sort de l’habitude de l’entreprise, je la relirais plus tard avec une personne de confiance avant de la considérer comme réglée. Cette étape est particulièrement utile lorsqu’un conjoint aide à gérer l’activité sans travailler à temps plein dans l’entreprise.
Enfin, je ne confondrais pas rapidité et simplicité. Une interface mobile peut rendre une action facile à lancer, mais la bonne gestion consiste parfois à attendre, vérifier et documenter. C’est une nuance importante pour les utilisateurs qui veulent aller vite sur un téléphone partagé.
À qui je conseillerais Revolut Business
Je la conseillerais à un indépendant, à une petite structure ou à un duo qui veut consulter son activité professionnelle depuis un mobile et conserver une frontière avec les dépenses personnelles. Elle peut aussi convenir à une personne qui travaille depuis son domicile et qui cherche à éviter que les achats de l’entreprise se perdent dans les dépenses du foyer.
Je la trouve également intéressante pour une coordination familiale limitée : un partenaire peut aider à repérer les mouvements ou à rassembler les justificatifs, tandis que le titulaire conserve la responsabilité de l’accès et des décisions. Cette organisation demande une confiance réelle, mais surtout des règles explicites.
Je la déconseillerais à une famille qui cherche uniquement un compte commun pour les courses, les loisirs et les factures. Dans ce cas, une solution orientée budget domestique sera probablement plus claire. Je serais aussi prudent pour une équipe qui veut partager un accès sans définir les responsabilités, car l’application ne peut pas compenser une mauvaise organisation interne.
Les utilisateurs qui refusent toute gestion depuis un smartphone peuvent préférer leur banque habituelle sur ordinateur. De même, une entreprise qui exige une comptabilité intégrée et une collaboration avancée devra probablement compléter l’application avec d’autres outils ou choisir une solution plus spécialisée.
Mon avis après l’avoir intégrée à une routine familiale
Mon impression finale est positive, mais très encadrée. Revolut Business est convaincante lorsqu’elle sert à suivre une activité professionnelle avec mobilité et discipline. Elle devient moins pertinente dès qu’on lui demande de gérer indistinctement l’argent d’un foyer, les accès de plusieurs générations et les habitudes d’une équipe entière.
J’apprécie surtout la possibilité de garder l’activité professionnelle à portée de main sans la confondre avec le budget domestique. En revanche, cette proximité impose de protéger l’appareil, de limiter les accès et de parler clairement avec les personnes qui partagent le téléphone ou participent à l’activité.
Pour un usage à la maison, je la résumerais ainsi : un espace professionnel peut être consulté en famille, mais il ne doit pas devenir un compte familial par défaut. Si vous avez une petite entreprise et que vous êtes prêt à poser ces limites, l’application mérite un essai. Si votre besoin est simplement de répartir les dépenses du ménage, je choisirais une solution conçue pour cette mission plutôt que de détourner un outil professionnel de son objectif.
Avec son accès gratuit, sa note moyenne de 4,7 et sa présence sur plus d’un million d’appareils, elle est facile à tester dans un cadre raisonnable. Mais le vrai critère n’est pas sa popularité : c’est votre capacité à maintenir une séparation nette entre les personnes, les comptes et les responsabilités. C’est à cette condition que Revolut Business devient un allié pratique plutôt qu’une source supplémentaire de confusion.
FAQ de Revolut Business
Qu’est-ce que Revolut Business et à qui s’adresse cette application ?
Revolut Business est une solution financière destinée aux entreprises, indépendants et équipes qui souhaitent gérer leurs dépenses et leurs opérations depuis une application mobile ou une plateforme web. Elle permet notamment de suivre les comptes, effectuer des virements, gérer des cartes professionnelles et organiser les dépenses par équipe. Avant de s’inscrire, il est important de vérifier que le pays de résidence, le statut juridique et l’activité de l’entreprise sont éligibles.
L’ouverture d’un compte Revolut Business est-elle réellement gratuite ?
Revolut Business propose généralement plusieurs formules, dont certaines peuvent être accessibles sans abonnement mensuel, tandis que les offres plus complètes sont payantes. Toutefois, la gratuité d’un forfait ne signifie pas que toutes les opérations sont sans frais : des commissions peuvent s’appliquer aux virements, conversions de devises, retraits, cartes supplémentaires ou dépassements de limites. Il est donc conseillé de consulter la grille tarifaire correspondant à votre pays et à votre plan.
Quels documents sont nécessaires pour créer un compte Revolut Business ?
Lors de l’inscription, Revolut Business demande habituellement des informations sur l’entreprise, ses dirigeants, ses bénéficiaires effectifs et son activité. Selon la situation, il peut être nécessaire de fournir un document d’identité, un justificatif d’adresse, un certificat d’immatriculation ou des documents liés à la structure juridique. La vérification peut prendre davantage de temps si les informations sont incomplètes, incohérentes ou si l’activité nécessite des contrôles supplémentaires.
Peut-on utiliser Revolut Business pour payer et gérer les dépenses de plusieurs employés ?
Oui, l’application est conçue pour faciliter la gestion des dépenses professionnelles en équipe. Le responsable peut attribuer des cartes physiques ou virtuelles, définir des limites, suivre les transactions et demander des justificatifs. Les autorisations varient toutefois selon la formule choisie et le rôle de chaque utilisateur. Avant de distribuer des cartes, il faut également vérifier les plafonds, les frais éventuels et les règles internes de contrôle des dépenses.
Revolut Business convient-il aux paiements internationaux et aux conversions de devises ?
Revolut Business peut être particulièrement pratique pour les entreprises qui travaillent avec des clients, fournisseurs ou collaborateurs à l’étranger. L’application permet de gérer plusieurs devises et d’effectuer certaines conversions ou opérations internationales, avec des conditions qui dépendent du forfait et des limites mensuelles. Les taux, frais supplémentaires, horaires de traitement et éventuelles restrictions doivent être vérifiés avant une transaction importante, car les coûts peuvent varier selon la devise et le type d’opération.